
Apport personnel immobilier neuf : combien faut-il pour acheter ?
« Je n’ai pas assez d’apport pour acheter dans le neuf. » Idée reçue ! Pour un appartement neuf à 250 000 €, l’apport nécessaire peut être inférieur à celui requis pour un appartement ancien à 220 000 €, grâce aux frais de notaire réduits et au PTZ.
L’apport personnel est bien plus qu’une formalité bancaire — sa fonction repose sur un triptyque : garantir la prise en charge des frais annexes, diminuer la part empruntée et améliorer les conditions d’emprunt.
Pourquoi les banques demandent un apport : la logique derrière l’exigence
Lorsque vous achetez, vous allez payer environ 10 % de frais d’acquisition sur un bien ancien et entre 2,5 % et 5 % sur un bien neuf. Si la banque vous finance les frais et que vous arrêtez de rembourser, elle saisira le bien et procèdera à sa revente. L’apport protège donc la banque contre une revente qui ne couvrirait pas l’encours du prêt.
L’apport ne mesure pas la « motivation » de l’acheteur, il mesure le risque de perte pour la banque en cas de défaut.
Apport personnel immobilier neuf :
Traditionnellement fixé à 10 % du prix de vente pour couvrir les frais de notaire et de garantie, l’apport personnel requis s’adapte désormais au profil de l’emprunteur et à la nature du projet. La norme s’est stabilisée autour de 10 à 20 %.
10 %
Dans la majorité des dossiers, un apport de 10 % est considéré comme le minimum acceptable. Il sert essentiellement à financer les frais de notaire et de garantie, et est souvent suffisant pour un primo-accédant en CDI pour l’achat d’une résidence principale.
15 %
À partir de 15 % d’apport, le profil emprunteur devient nettement plus attractif pour la banque. La banque commence à baisser son taux d’intérêt de manière significative.
20 %
Avec 20 % d’apport au lieu de 0 %, on économise 31 800 euros d’intérêts sur la durée du prêt et la mensualité baisse de 341 euros par mois : c’est un double effet, on emprunte moins ET à un meilleur taux.
Apport personnel immobilier neuf
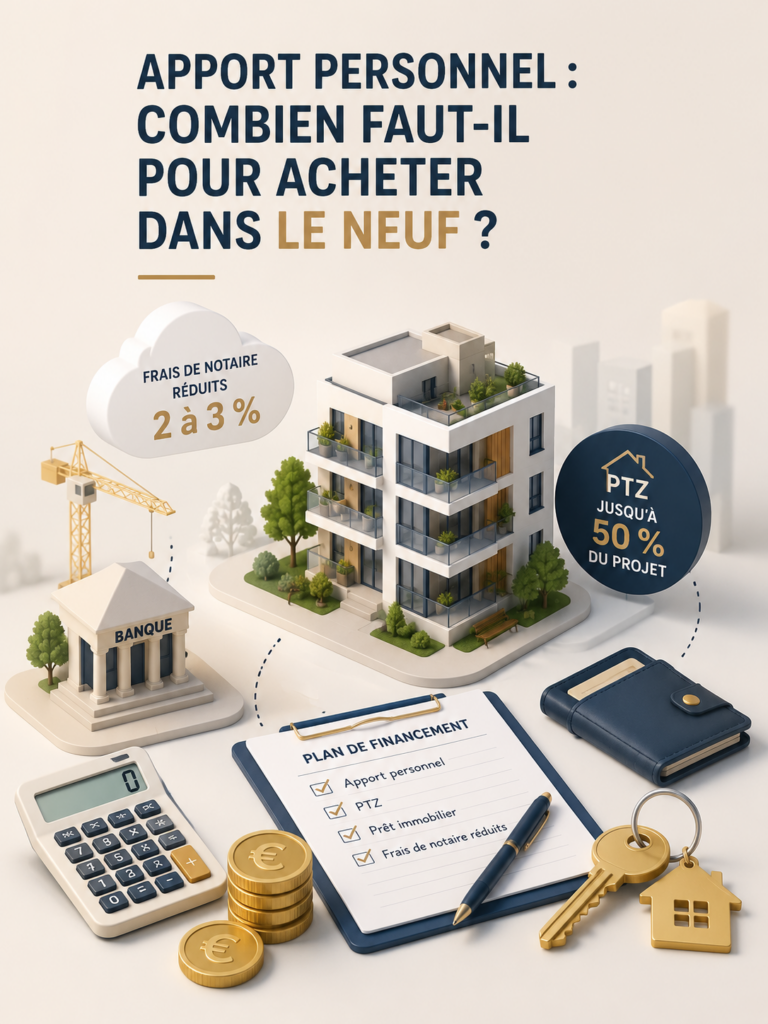
Pourquoi le neuf réduit l’apport nécessaire : l’avantage clé
Deux raisons structurelles font que le neuf exige moins d’apport que l’ancien à budget équivalent.
Raison 1 — Les frais de notaire divisés par 3
Dans l’ancien, les frais représentent 7 à 8 % du prix — ils doivent être couverts par l’apport. Dans le neuf, ils tombent à 2-3 %. Sur un bien à 250 000 €, c’est 12 500 € d’apport en moins à mobiliser immédiatement.
Raison 2 — Le PTZ joue le rôle d’apport indirect
Certains établissements d’emprunt acceptent de considérer les prêts aidés comme de l’apport personnel. Un PTZ de 80 000 € réduit d’autant le montant du prêt principal — ce que les banques interprètent comme un renforcement du dossier, même sans épargne supplémentaire.
Tableau illustratif — comparaison apport nécessaire pour un T3 à 250 000 € :
| Immobilier ancien | Immobilier neuf | |
| Frais de notaire | ~19 000 € (7,5 %) | ~6 000 € (2,5 %) |
| PTZ disponible | Non (zone A) | Oui, jusqu’à 125 000 € |
| Apport minimum seul (10 %) | 25 000 € + 19 000 € frais = 44 000 € | 25 000 € + 6 000 € frais = 31 000 € |
| Apport avec PTZ | Potentiellement < 10 000 € |
Les scénarios concrets par profil
Quatre profils types d’acheteurs immobilier :
Profil A — Jeune actif seul, CDI, revenus 2 500 €/mois, peu d’épargne.
Achat T2 neuf à 180 000 € en zone B1. Apport nécessaire : ~4 500 € (frais de notaire uniquement) si le PTZ couvre 40 % et que la banque l’accepte comme quasi-apport. Conditions : CDI récent, pas d’autres crédits, reste à vivre sain.
Profil B — Couple primo-accédant, revenus 5 000 €/mois, 20 000 € d’épargne
Achat T3 neuf à 280 000 € en zone A. Frais de notaire ~7 000 €. PTZ ~80 000 €. L’apport de 20 000 € couvre les frais et injecte 13 000 € dans le capital. Dossier solide.
Profil C — Primo-accédant avec épargne salariale, 35 000 € mobilisables
Déblocage anticipé du PEE légal pour achat de résidence principale. 35 000 € d’apport sur un T3 à 300 000 € = 11,7 %. Combiné au PTZ, financement quasi total du projet.
Profil D — Couple segundo-accédant, revente d’un bien
L’apport provient de la plus-value de la vente. Souvent suffisant pour couvrir 20 à 30 % du nouveau projet.
Les sources d’apport à mobiliser
L’apport personnel peut provenir de diverses sources : épargne accumulée sur plusieurs années, héritage, donation, revente d’un bien ou déblocage d’épargne salariale.
Mode d’emploi de chacune :
- Épargne classique (Livret A, LDDS, LEP) — disponible immédiatement, sans condition.
- Assurance-vie — déblocable à tout moment ; attention à la fiscalité selon l’ancienneté du contrat (avantageuse après 8 ans).
- Plan d’Épargne Entreprise (PEE) — l’intéressement, la participation et le PEE sont déblocables pour l’achat de la résidence principale sans pénalité ni imposition (hors prélèvements sociaux sur les gains). Pretclair
- Donation familiale — les parents peuvent donner jusqu’à 100 000 € par enfant tous les 15 ans en franchise de droits. Un levier sous-utilisé.
- PTZ comme apport indirect — les banques peuvent intégrer dans leur analyse du dossier même s’il n’est pas formellement de l’apport. C’est un prêt complémentaire sans intérêts.
- Prêt Action Logement — jusqu’à 30 000 € à 1 % pour les salariés du privé, perçu comme de l’apport par certains établissements.
Peut-on acheter dans le neuf sans aucun apport ?
Le financement à 110 % (sans apport) reste exceptionnel et réservé aux jeunes actifs à fort potentiel d’évolution. Il est devenu extrêmement rare en 2026 en raison des règles du HCSF qui contraignent le taux d’endettement à 35 %.
Mais le neuf se rapproche le plus de zéro apport grâce à la combinaison PTZ + frais de notaire réduits.
Les conditions réunies pour qu’une banque finance sans épargne : CDI récent, revenus stables, absence de crédits en cours, reste à vivre confortable, et PTZ significatif.
Les banques apprécient une épargne de précaution de 5 000 à 10 000 € après versement de l’apport pour faire face aux imprévus — même sans apport immobilier, garder une réserve rassure le banquier.
L’impact de l’apport sur le taux et le coût total du crédit
Le niveau d’apport agit directement sur le taux d’intérêt proposé. En 2026, les établissements appliquent des grilles de taux différenciées selon la LTV (loan-to-value).
Tableau d’impact pour un emprunt de 200 000 € sur 20 ans :
| Apport | Taux indicatif | Mensualité | Coût total intérêts |
| 0 % | ~3,80 % | ~1 200 € | ~88 000 € |
| 10 % | ~3,50 % | ~1 160 € | ~78 000 € |
| 20 % | ~3,20 % | ~1 120 € | ~69 000 € |
Chaque palier de 5 % d’apport supplémentaire se traduit par une économie réelle sur la durée.
Mobiliser son épargne n’est pas « perdre » de l’argent — c’est éviter de payer des intérêts.
Conseils pratiques pour constituer son apport avant d’acheter
Trois stratégies :
- L’épargne automatique mensuelle avec objectif chiffré (ex. : 500 €/mois pendant 24 mois = 12 000 €)
- L’optimisation fiscale via le PEE et l’assurance-vie
- La conversation en famille sur la donation anticipée
Il est recommandé de garder un matelas de sécurité : les banques apprécient une épargne de précaution de 5 000 à 10 000 € après versement de l’apport. Ne jamais tout mobiliser.
Dans le neuf, l’apport minimum est structurellement plus bas que dans l’ancien grâce aux frais de notaire réduits et au PTZ. Même avec peu d’épargne, un dossier bien construit peut aboutir.
FAQ — Apport personnel : combien faut-il pour acheter dans le neuf : vos questions fréquentes
Parlons de votre projet
Nos conseillers spécialisés en immobilier neuf sont disponibles pour vous accompagner dans la définition et la réalisation de votre projet.